
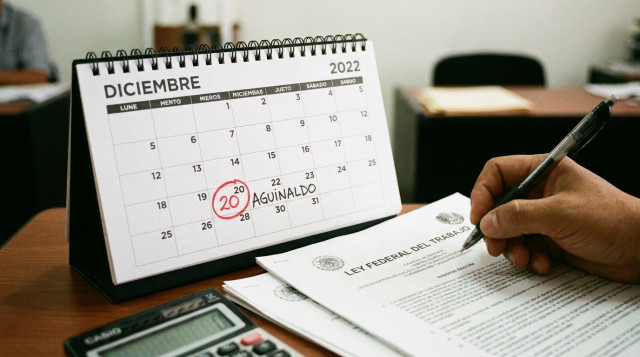
El pago de aguinaldo representa uno de los derechos laborales más esperados en el cierre de año y cuenta con una fecha límite inamovible en el calendario legal del país. De acuerdo con el marco de la Ley Federal del Trabajo en México, las empresas y patrones tienen la obligación de entregar esta gratificación económica antes del 20 de diciembre. Con el inicio del último trimestre del año, trabajadores y departamentos de recursos humanos revisan los plazos marcados por la normativa para coordinar dispersiones bancarias, evitar sanciones administrativas y planificar los compromisos financieros habituales de fin de año dentro del calendario 2026 de México.
Plazo legal definitivo para la entrega de la gratificación de fin de año
La legislación laboral vigente en el territorio nacional establece con total precisión el momento en que debe concretarse la dispersión del aguinaldo. El artículo 87 de la Ley Federal del Trabajo dispone que esta prestación anual debe cubrirse antes del día 20 de diciembre. En términos prácticos de calendario, esto significa que el límite improrrogable para que el saldo esté disponible en la cuenta del trabajador vence a las 23:59 horas del 19 de diciembre. Si un empleador realiza el depósito el propio 20 de diciembre, incurre formalmente en un retraso patronal sancionable ante las autoridades correspondientes.
Para el ciclo laboral ordinario, la fecha adquiere especial notoriedad en las semanas previas a las fiestas decembrinas y a los días no laborables fijados por ley, como el feriado de Navidad del 25 de diciembre. Durante este lapso, las organizaciones suelen programar sus transferencias con anticipación para prevenir demoras operativas derivadas del corte de operaciones del sistema bancario, garantizando que el personal disponga de sus recursos monetarios en tiempo y forma.
Diversos centros de trabajo suelen sincronizar esta prestación con otros eventos económicos o con días feriados previos, tal como sucede alrededor del puente del 20 de noviembre, donde algunas compañías optan por adelantar una parte proporcional del monto total para incentivar el consumo familiar en campañas comerciales formales.
Calendario clave de fechas límite y pagos en el cierre de año
Para tener certidumbre sobre cómo operan los plazos de vencimiento y qué sectores reciben este beneficio en momentos diferenciados, conviene examinar el cronograma formal establecido tanto para el sector privado como para los trabajadores al servicio del Estado:
| Concepto o sector | Fecha límite o periodo de pago | Carácter de la fecha | Marco normativo aplicable | |
|---|---|---|---|---|
| Sector privado (general) | Antes del 20 de diciembre (límite 19 de diciembre) | Plazo legal improrrogable | Ley Federal del Trabajo (Art. 87) | No aplica suspensión escolar |
| Servidores públicos federales (1.ª parte) | Primera quincena de noviembre | Adelanto institucional programado | Ley Federal de los Trabajadores al Servicio del Estado | No aplica suspensión escolar |
| Servidores públicos federales (2.ª parte) | Antes del 15 de enero del año siguiente | Liquidación complementaria | Decreto anual de remuneraciones | No aplica suspensión escolar |
| Pensionados y jubilados del IMSS | Primer día hábil de noviembre | Emisión anual en nómina ordinaria | Régimen de pensiones de seguridad social | No aplica suspensión escolar |
| Pensionados del ISSSTE | Primera quincena de noviembre | Primer depósito de gratificación anual | Régimen del instituto de pensiones | No aplica suspensión escolar |
En el caso del sector público y de los esquemas de retiro, las fechas de dispersión siguen pautas específicas que se adelantan varias semanas respecto al límite privado, tal como se detalla en el calendario de pensiones IMSS e ISSSTE, donde las instituciones depositan la gratificación junto a las mensualidades habituales de noviembre.
Monto mínimo legal y cálculo proporcional para quienes no laboraron todo el año
El estándar fijado por la Ley Federal del Trabajo determina que el aguinaldo no puede ser inferior al equivalente a 15 días de salario base para aquellos subordinados que hayan cumplido al menos un año continuo de servicios en el centro de trabajo. Este cálculo se efectúa tomando como referencia la cuota diaria ordinaria del sueldo devengado al momento de la liquidación, sin considerar prestaciones variables extraordinarias salvo que el contrato colectivo o individual estipule un esquema integrado de comisiones.
Quienes no hayan acumulado doce meses completos dentro de la empresa no pierden este derecho; por ley tienen garantizada la percepción de una parte proporcional correspondiente a los días efectivamente laborados en el ejercicio anual. La fórmula técnica requiere calcular el valor diario del aguinaldo y multiplicarlo por el número de jornadas computadas formalmente en el periodo anual.
Bajo la regla de proporcionalidad, supongamos a un trabajador con un salario de 15 días reglamentarios por año completo: si acumuló 182 días de servicio (aproximadamente seis meses), la empresa debe liquidarle el equivalente exacto a 7.5 días de su sueldo base. Esta salvaguarda aplica sin distinción de que la persona continúe laborando en la organización al llegar el 19 de diciembre o si su relación laboral concluyó antes de dicha fecha por renuncia, rescisión o término de contrato determinado.
Trabajadores con derecho a la prestación y excepciones reconocidas
La cobertura del aguinaldo abarca a la totalidad de las personas subordinadas sujetas a una relación de trabajo subordinada en el régimen general. Esto incluye al personal de planta, eventuales, trabajadores de confianza, comisionistas, dependientes de comercio y trabajadores bajo esquemas de jornada reducida o temporal. El criterio definitorio no es el título del puesto ni la denominación contractual, sino la existencia real de subordinación laboral, sujeción a un horario y pago periódico de un sueldo.
Por el contrario, quienes prestan servicios bajo la modalidad estricta de honorarios profesionales independientes o actividades mercantiles no cuentan con el beneficio legal del aguinaldo, siempre y cuando no exista una subordinación encubierta con horario fijo, dependencia económica exclusiva ni mando patronal directo. Cuando un esquema de honorarios disfraza una relación laboral subordinada, la autoridad laboral reconoce el derecho a exigir la gratificación retroactiva ante los tribunales correspondientes.
Tampoco pierden el derecho al cálculo total los trabajadores que hayan estado en periodo de incapacidad temporal por maternidad pre y postnatal o por riesgo de trabajo calificado por el seguro social, ya que dichos periodos se computan como tiempo efectivamente laborado para efectos de la acumulación del beneficio decembrino.
Sanciones aplicables y proceso de reclamación ante la Profedet
El incumplimiento patronal respecto a la fecha límite o el pago parcial incompleto es considerado una infracción directa a las disposiciones de orden público laboral. Los empleadores que omitan entregar el aguinaldo antes del 20 de diciembre o que pretendan sustituirlo por vales de despensa, mercancías o cualquier otra especie contraviniendo el mandato de pago en moneda de curso legal, se exponen a multas administrativas severas impuestas por la Secretaría del Trabajo y Previsión Social.
Dichas sanciones económicas se tasan conforme al valor de la Unidad de Medida y Actualización (UMA) y pueden oscilar entre 50 y 5,000 UMAs por cada trabajador afectado, dependiendo de la gravedad de la omisión y la capacidad económica de la empresa infractora. Además, el plazo que concede la ley a los empleados para reclamar el cobro de su aguinaldo no pagado o incompleto es de exactamente un año calendario, contado a partir del día siguiente a aquel en que venció la obligación patronal, es decir, a partir del 20 de diciembre.
Los trabajadores afectados pueden acudir a la Procuraduría Federal de la Defensa del Trabajo (Profedet) para recibir asesoría legal gratuita, mediación obligatoria o representación jurídica en conciliaciones laborales, garantizando la restitución total de sus montos retenidos sin costo alguno para el empleado.
Perspectivas laborales e impacto en la planeación hacia el siguiente ciclo
El cumplimiento de esta gratificación en tiempo y forma no solo mitiga contingencias legales para las empresas, sino que cierra el calendario financiero de los hogares y sienta las bases de solvencia para afrontar los compromisos iniciales del siguiente ciclo, incluidos los primeros días festivos oficiales y descansos programados que marcarán el calendario 2027.
Tanto empleadores como colaboradores deben mantener un seguimiento riguroso de sus recibos de nómina timbrados para constatar que el concepto esté claramente diferenciado de otros ingresos regulares, asegurando el cumplimiento fiscal correcto y blindando la seguridad económica de los trabajadores al concluir el año laboral en México.
También te puede interesar
- Mexico Calendario De Pensiones Imss E Issste En Que Fechas Depositan El Pago De Noviembre Y El Aguinaldo Nxemxs
- Fechas Dia De Muertos Que Dias Cae En El Calendario Si Hay Descanso Y Como Operan Los Bancos Nxexf5
- Educacion Calendario Sep Que Viernes De Octubre Suspende Clases Por Consejo Tecnico Escolar En Nivel Basico Nxew6q